
미국 증시가 노예해방일(Juneteenth)로 휴장하며 숨 고르기에 들어간 가운데, 글로벌 자산시장의 시선은 ‘금(Gold)’의 가파른 하락세로 향하고 있다. 국내 투자자들의 대표적인 안전자산 재테크 수단인 금 가격이 3주 연속 하락세를 이어가며 판도 변화를 예고했다.
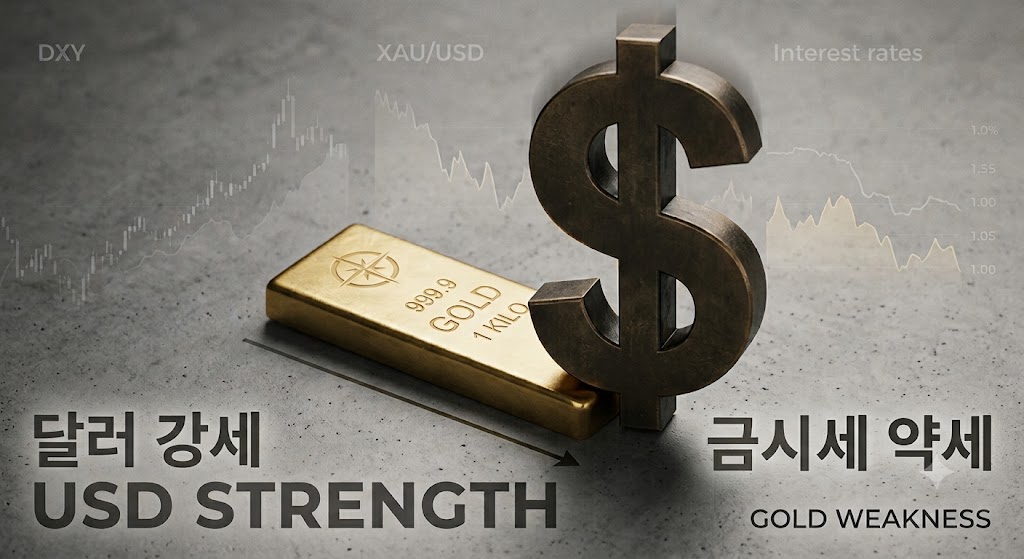
최근 미국의 경제전문매체 CNBC에 따르면, 국제 금 가격은 역대급 강달러 압박과 미 연방준비제도(Fed, 연준)의 매파적(통화 긴축 선호) 시그널이 맞물리며 3주 연속 하방 압력을 받고 있다.
걷히는 전쟁 공포, 매크로 본질로 돌아온 시장
최근까지 금값을 사상 최고치로 밀어 올렸던 일등 공신은 중동 지역의 지정학적 위기였다. 하지만 미국과 이란 간의 임시 평화협정이 체결되고 호르무즈 해협의 봉쇄 조치 해제가 가시권에 들어오면서 시장을 지배하던 ‘전쟁 프리미엄’이 빠르게 소멸됐다. 지정학적 리스크라는 안개가 걷히자, 금 시장은 다시 ‘고금리와 달러 가치’라는 냉혹한 거시경제(매크로) 본질과 마주하게 되었다.
연준의 ‘매파적 변신’과 고금리 장기화의 습격
더 큰 악재는 연준의 기조 변화이다. 최근 연준은 기준금리를 동결(3.50%~3.75%) 했으나, 함께 공개된 점도표에서 위원 19명 중 9명이 연내 추가 금리 인상 가능성을 열어두며 시장에 큰 충격을 안겼다. 신임 케빈 워시(Kevin Warsh) 연준 의장의 매파적 색채가 짙어지면서 ‘연내 금리 인하’ 기대감은 사실상 완전히 소멸되었다. 이로 인해 미국 달러 인덱스가 최근 1년래 최고치(강달러)로 치솟자, 달러로 거래되는 금의 가격 매력도는 급격히 떨어졌다. 실제로 국제 금 시세는 지난 6월 19일 기준 온스당 4,172달러 선까지 밀려나며, 올해 1월 29일에 기록한 연중 최고치(5,586달러) 대비 무려 25.3% 급락한 상태다.
월가, 금(Gold) 목표가 일제히 하향…기회비용을 따질 때
이자나 배당이 나오지 않는 금은 고금리 환경에서 보유비용(기회비용)이 커지는 치명적인 단점이 있다. 안전하면서도 높은 이자를 주는 미국 국채로 글로벌 자금이 이동하면서 국제 금 가격이 온스당 4,100달러 선까지 밀려나자, 골드만삭스 등 월가의 주요 투자은행(IB: Investment Bank)들도 올해 말 금 가격 목표치를 기존 온스당 5,400달러에서 4,900달러로 일제히 하향 조정하고 나섰다.
실질금리 상승과 대체 자산으로의 대규모 자금 이탈
금값의 가파른 하락을 부채질하는 또 다른 결정적 요인은 인플레이션 압력이 진정되는 기미를 보이는 가운데 미국 국채 실질금리가 견고한 상방 경직성을 유지하고 있다는 점이다. 이자나 배당을 창출하지 못하는 전통적 안전자산인 금은 실질금리가 오를 때 보유에 따른 기회비용이 극대화되며, 이는 곧바로 기관투자자들의 대규모 자금 이탈로 이어진다. 실제로 글로벌 대형 자산운용사들과 헤지펀드들은 원자재 파생상품 시장에서 금 선물 롱 포지션을 대거 청산하고, 매력적인 이자 수익을 보장하는 초단기 미국 국채나 MMF(머니마켓펀드)로 자산을 이동시키고 있다.
특히 이러한 자본의 대이동은 단순한 단기 차익 실현을 넘어, 글로벌 스마트머니가 고금리 장기화 환경에서 확실한 현금 흐름을 창출하는 채권 중심의 안전자산으로 포트폴리오의 축을 완전히 이동시켰음을 의미한다. 딜러와 기관들이 일제히 매도 우위의 포지션을 구축하면서, 금 시장을 지탱하던 수급의 안전판이 빠르게 붕괴되는 치명적인 연쇄 부작용을 낳고 있다. 달러 인덱스가 1년 내 최고치 행진을 지속하며 글로벌 유동성을 강력하게 흡수하는 상황에서, 금 시장으로 향하던 안전자산 수요의 파이프라인 자체가 완전히 다른 투자처로 방향을 튼 셈이다.
개인 투자자들의 ‘금테크’ 전략 수정과 포트폴리오 재편의 시급성
그동안 은행 골드바나 KRX 금시장을 통해 자산을 묵혀두며 인플레이션 헷지 수단으로 맹신해 온 국내 개인 투자자들에게 이번 조정 국면은 자산 배분 전략의 전면적인 수정을 요구하는 엄중한 경고장이다. 지정학적 충돌이라는 일시적 프리미엄이 걷힌 자리에는 오직 매크로 지표의 냉혹한 현실만 남게 되었으며, 연방준비제도가 고금리 기조를 장기간 고수할 경우 원자재 시장 전반의 변동성은 당분간 투자자들의 숨통을 조여올 수밖에 없다. 따라서 단순히 안전자산이라는 막연한 믿음으로 금을 추가 매수하기보다는, 강달러 기조와 미국의 통화정책 경로가 완전히 변곡점을 맞이할 때까지 리스크 관리에 집중하며 포트폴리오 내 현금 비중을 높이는 보수적인 접근이 그 어느 때보다 필요한 시점이다.
한줄평
결론적으로, 지정학적 리스크 완화와 연준의 고금리 장기화 압박이라는 거대한 콘크리트 벽이 금 시장을 짓누르고 있다. 그동안 ‘묻어두면 오른다’던 금테크 공식에 균열이 가기 시작한 만큼, 국내 개인 투자자들 역시 당분간 원자재 시장에서 달러의 독주 체제를 예의주시하며 포트폴리오의 변동성에 대비해야 할 시점이다. 거시경제의 흐름과 금리 정책의 변화를 냉철하게 직시하지 못한 채 과거의 성공 경험에만 안주한다면, 극심한 환율 변동성과 원자재 시장의 하방 압력 속에서 예기치 못한 자산 손실이라는 치명적인 대가를 치를 수 있음을 명심해야 한다.
함께 읽으면 좋은 글
‘강달러’의 공습은 금 시장뿐만 아니라 이웃 나라 일본의 통화 가치까지 역대급으로 뒤흔들고 있습니다. KJ FINANCE FLASH에서 지난 6월 19일자로 발행한 [달러당 161엔(Yen) 돌파, 40년만의 최저치…’슈퍼엔저’가 던진 시한폭탄] 기사에는 달러의 독주 속에 엔화 가치가 40년 만에 최저치로 폭락하며, 아시아 금융 시장 전반에 새로운 긴장감을 불어넣고 있는 현황을 자세히 확인하실 수 있습니다. ■