
올해 Q2(2분기) 글로벌 증시의 왕좌를 지켰던 반도체 섹터가 Q3(3분기) 시작과 동시에 급격한 제동이 걸렸다. 미국 경제전문매체 CNBC는 7월 1일자 헤드라인 Chip stocks that notched record rallies in second quarter start Q3 with a dud를 통해 “2분기 기록적인 랠리를 펼쳤던 반도체 주식들이 3분기를 ‘불발탄(Dud)’으로 시작했다”고 보도하며, 시장 분위기의 급반전을 예고했다.
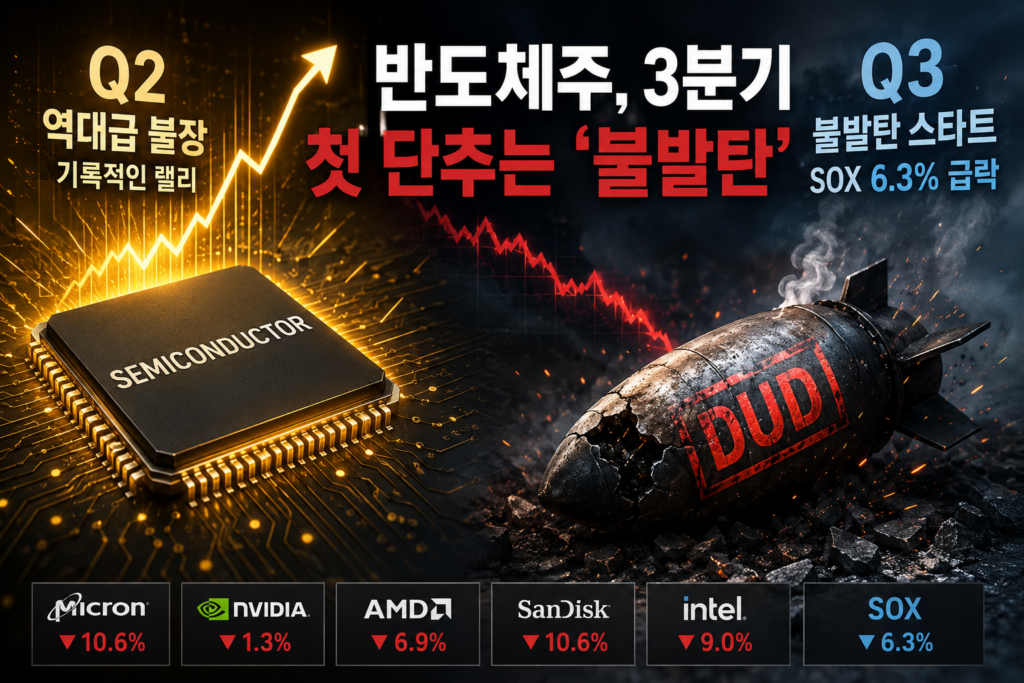
실제로 반도체 업황의 나침반 역할을 하는 필라델피아 반도체 지수(SOX)가 3분기 첫 날 6.3% 급락하며 이 같은 우려를 실증했다. 글로벌 자금 흐름과 기술주 중심의 포트폴리오를 점검해야 하는 투자자들을 위해, 이번 반도체 조정 장세의 핵심 키포인트와 향후 시사점을 짚어본다.
뜨거웠던 Q2, 차갑게 식은 Q3 초입
- 2분기 역대급 불장의 부메랑
지난 2분기 주요 반도체 주가들은 인공지능(AI) 인프라 확충, HBM(고대역폭 메모리), 고성능 저장장치 수요 폭발에 힘입어 사상 최고치를 연일 경신했다. 그러나 이 기록적인 폭등이 도리어 3분기 초입에 밸류에이션(가치 평가) 부담이라는 부메랑으로 돌아왔다. - 호실적에도 주가 하락, ‘불발탄’의 배경
메모리 풍향계인 마이크론(전일 대비 10.6% 하락)이 시장 예상치를 뛰어넘는 강력한 가이드라인을 발표했음에도 불구하고 주가는 오히려 밀렸으며, AI 대장주인 엔비디아(1.3% 하락)와 경쟁사 AMD(6.9% 하락)도 힘을 쓰지 못했다. 특히 낸드 플래시 강자 샌디스크(10.6% 하락 )마저 폭락하고, 종합 반도체사인 인텔(9.0% 하락) 등 주요 칩메이커들이 3분기 들어 일제히 하락세를 보이고 있다. 시장의 기대치가 이미 ‘완벽함’ 그 이상을 요구하는 수준까지 높아졌기 때문이다. - 돈의 대이동, 순환매 장세
단기 급등에 따른 피로감이 누적되면서 월가의 메이저 자금들은 그동안 반도체 섹터에서 거둔 막대한 투자 수익을 확정(차익 실현) 짓고, 상대적으로 소외되었던 중소형주(러셀 2000)나 가치주 섹터로 자금을 이동시키고 있다. 반도체 자체의 악재라기보다는 시장 전체의 ‘포트폴리오 리밸런싱’ 성격이 강하다.
반도체 급락이 주는 시사점
- ‘뉴스에 팔아라’ 장세의 도래
강력한 호재가 나와도 주가가 추가 상승하지 못하는 것은 전형적인 단기 고점 신호로 보인다. 지금은 호재의 유무보다 시장이 그 호재를 얼마나 선반영했는지를 따져야 할 시점이다. - 펀더멘털은 견고, 업황 꺾인 것 아니다
현재의 조정은 업황의 둔화가 아닌 ‘기술적 숨 고르기’다. 빅테크 기업들의 AI 데이터센터 관련 반도체 주문은 여전히 공급이 수요를 따라가지 못할 만큼 탄탄하다. 즉, 장기적 성장 모멘텀은 훼손되지 않았음을 의미한다. - 3분기 고변동성 장세 대비
거시경제적 불확실성이 겹치는 3분기에는 상반기 같은 무조건적인 폭등을 기대하기 어렵다. 실적 발표 전후로 10~15% 수준의 변동성이 나타날 수 있음을 예의주시 해야 한다.
과도한 기대치의 역습과 밸류에이션 리스크의 현실화
반도체 섹터가 3분기 시작과 동시에 맞닥뜨린 이번 급격한 하락세는, 주식시장이 얼마나 가혹하게 완벽함을 요구하는지 보여주는 전형적인 사례다. 마이크론 같은 선도 기업들이 사상 최고 수준의 실적 가이던스를 제시했음에도 주가가 대폭 밀려난 현상은, 이미 주가에 미래의 모든 호재가 극단적으로 선반영되어 있음을 방증한다. 작은 흠결이나 사소한 실망감도 용납되지 않는 고밸류에이션 국면에서는, 뛰어난 실적 발표조차 ‘뉴스에 팔아라’는 차익 실현의 명분으로 돌변하기 십상이다. 단기간에 가파르게 치솟은 주가로 인해 투자 심리가 극도로 예민해진 상황에서, 월가의 대형 기관투자자들이 리스크 관리를 위해 포트폴리오 다각화에 나서며 낙폭을 더욱 키우는 모양새다.
AI 인프라 투자의 본질과 3분기 투자 전략의 대전환
단기적인 주가 조정의 폭풍우 속에서도 글로벌 빅테크 기업들의 인공지능(AI) 인프라 구축 의지와 차세대 데이터 센터 투자 예산은 단 1원도 줄어들지 않았다는 점에 주목해야 한다. 이번 조정은 반도체 산업 자체의 구조적 펀더멘털이 훼손된 것이 아니라, 상반기 동안 누적된 피로감을 해소하고 거품을 걷어내는 건강한 기술적 숨 고르기 과정이다. 따라서 3분기 동안 펼쳐질 고변동성 장세에 휩쓸려 무작정 우량 반도체 주식을 던지기보다는, 실적 대비 저평가된 펀더멘털 우량주를 중심으로 물량을 조절하거나 분할 매수하는 지혜가 필요하다. 뼈를 깎는 조정의 시간 뒤에는 언제나 실적과 기술력으로 무장한 기업들이 가장 먼저 반등의 깃발을 꽂아왔음을 기억해야 한다.
반도체 기업들의 실적 엔진은 지난 7월 1일자 ‘AI 머니게임의 역설: 빅테크(Big Tech 7)의 곡소리, 칩메이커의 함박움음‘에서 다룬 것처럼 여전히 뜨겁지만, 주가가 너무 앞서 달려간 탓에 시장이 잠시 ‘차익 실현’ 단추를 눌렀다. 속도 조절 이후 찾아올 진검승부를 준비할 때다. 단기적인 파도에 흔들리지 않고 기업의 본질적 가치를 믿는 장기적 안목만이 이 거친 변동성의 장세를 슬기롭게 헤쳐 나갈 수 있는 가장 확실한 무기가 되어줄 것임을 기억해야 한다.
면책조항(Disclaimer): 본 기사는 국내외 언론 보도 및 공개된 금융 데이터를 바탕으로 작성되었으며, 투자 권유나 특정 종목의 매수 및 매도 추천이 아닙니다. 투자에 대한 최종 결정과 책임은 투자자 본인에게 있으며, 본 매체는 투자 결과에 대한 법적 책임을 지지 않습니다.