
HSBC 수석 이코노미스트 프레더릭 노이만이 CNBC를 통해 경고한 1997년 아시아 외환위기와 현재 글로벌 경제의 3대 유사성(미 국채 금리, 엔화 약세 및 AI 기술 낙관론)을 분석하고, 금융 위기가 아닌 ‘AI 수요 취약성(AI demand vulnerability)’으로 변화한 아시아 경제의 리스크를 진단한다.
최근 미국 경제전문매체 CNBC는 HSBC의 심층 분석 보고서를 인용해, 현재의 글로벌 금융 환경이 1997년 아시아 외환위기 직전과 놀라울 정도로 닮아 있다고 보도했다. 1990년대 전 세계를 공포로 몰아넣었던 외환위기의 그림자가 다시 드리우는 지 묻는 목소리가 커지는 이유다. CNBC가 조명한 HSBC의 진단에 따르면, 최근 글로벌 시장에는 미 국채 금리 급등, 일본 엔화의 가파른 약세, 그리고 첨단 AI 기술에 대한 맹신적 낙관론이 동시에 고개를 들고 있다.
HSBC의 프레더릭 노이만(Frederic Neumann) 수석 이코노미스트는 최근 진단 노트를 통해 현재의 거시경제 환경이 1997년 당시와 3가지 측면에서 평행이론을 이룬다고 경고했다. 다만, 과거와 달리 아시아 경제의 체질이 근본적으로 변모한 만큼 위기의 성격 역시 ‘금융 전염’에서 ‘수요 둔화’로 이동했다고 진단한다.
1. 1997년과 판박이처럼 닮은 3가지 거시경제 지표
첫째는 치솟는 미국 국채 금리다. 노이만 이코노미스트는 과거 1990년대 중반 미 국채 10년물 금리가 가파르게 상승했던 흐름이 최근 재현되고 있다고 지적한다. 1993년 5% 수준이던 10년물 국채 금리는 1994년 8%까지 치솟았고, 1997년 봄에도 4년 전보다 200bp 높은 7%대를 유지했다.
오늘날의 상황도 이와 결을 같이 한다. 팬데믹 시기 0.5%대까지 떨어졌던 미 10년물 국채 금리는 최근 4%대 후반까지 급등했다. 특히 연초 이후 가파른 상승 압력을 받으며 글로벌 자금 조달 비용을 전방위로 압박하고 있다. 미국 재정당국이 10년에서 30년 만기 국채 조기 상환(바이백) 규모를 대폭 확대하는 등 시장 안정화에 안팎으로 부심하고 있으나 고금리 장기화 우려는 여전하다.
둘째는 일본 엔화의 극단적인 약세다. 1995년 달러당 80엔대이던 엔화는 1997년 130엔대까지 폭락하며 약 55%의 가치 하락을 겪었다. 최근 몇 년간의 흐름 역시 이와 유사하다. 2021년 초 103엔대에서 출발해 지난 7월 163엔대까지 엔화 가치가 무려 57% 폭락했다. 미·일 당국이 드물게 공조 개입함으로써 간신히 160엔대 안팎을 유지하고 있으나 언제든 환율 시장이 요동칠 수 있는 잠재적인 위험이 도사리고 있다.
셋째는 AI 기술 시장의 맹목적인 낙관론이다. 1997년 위기 직전 세상은 인터넷의 폭발적인 등장으로 한껏 고무되어 있었다. 오늘날에는 인공지능(AI) 붐이 전 세계 자본시장을 지배하며 당시와 흡사한 기술 만능주의적 열풍을 지펴내고 있다.
2. 자본 수입국에서 자본 수출국으로: 진화한 아시아의 방어력
그렇다면 1997년의 악몽이 그대로 재현될 것인가. 노이만은 과거와 현재 사이의 차이점이 유사점보다 훨씬 크다고 강조한다.
가장 결정적인 차이는 아시아 경제의 대외 자본 구조다. 1990년대 아시아 국가들은 대규모 자본 수입국이었다. 자체적인 저축으로는 투자와 소비를 감당하지 못해 해외 자본에 전적으로 의존했기 때문에, 미국의 금리 인상과 엔화 약세라는 외부 충격에 곧바로 외자 이탈과 외환보유고 고갈이라는 치명타를 입었다.
하지만 오늘날의 아시아 주요국들은 탄탄한 저축을 바탕으로 한 ‘자본 수출국’으로 거듭났다. 과거처럼 외화 조달 비용 상승이나 환율 변동만으로 금융 시스템이 와르르 무너지던 구조적 취약성은 대폭 완화되었다. 금융 시장의 방어력 자체는 과거와 비교할 수 없을 만큼 견고해진 셈이다.
3. 새로운 위협: 금융 취약성에서 ‘AI 수요 취약성(AI demand vulnerability)’으로의 전환
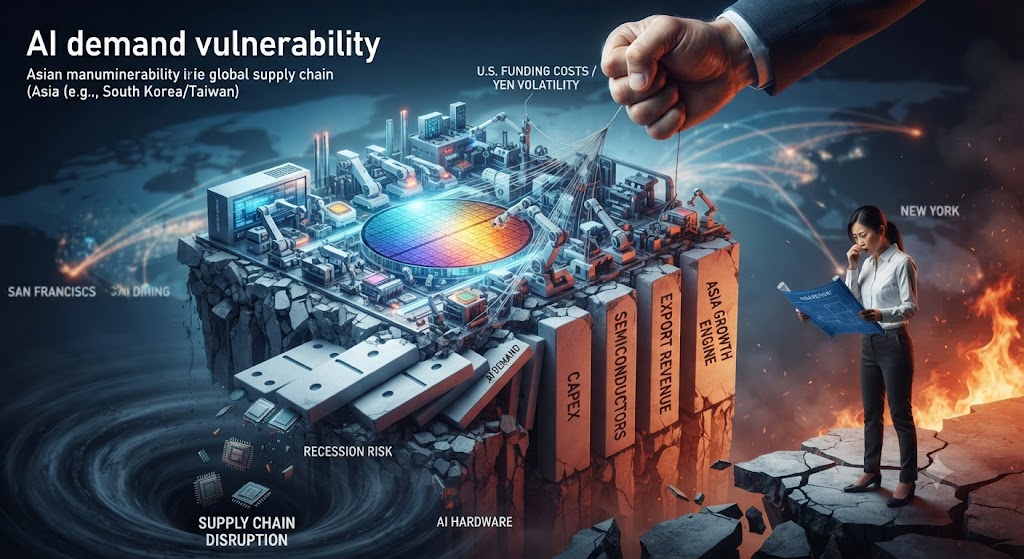
금융 시스템이 안전해졌다고 해서 아시아 경제가 완전히 안전지대에 머무는 것은 아니다. 노이만은 아시아가 새로운 형태의 취약성, 즉 ‘수요 취약성(Demand Vulnerability)’에 직면해 있다고 경고한다.
현재 한국, 대만, 일본, 싱가포르 등 아시아 핵심 국가들의 경제 성장은 미국 주도의 AI 하드웨어 및 반도체 붐에 단단하게 결박되어 있다. 첨단 전자부품과 반도체 수출이 각국의 경기를 지탱하는 핵심 동력으로 작용하고 있는 셈이다. 실제로 엔비디아를 비롯한 글로벌 반도체 생태계가 향후 수년간 그리는 가파른 성장 로드맵과 이에 연동된 국내 소부장 생태계의 흐름은 KJ FINANCE FLASH가 지난 8월 27일자로 발행한 [엔비디아(Nvidia), 2028년 ‘70% 성장’ 전망 발표… 글로벌 테크 판도 흔든다] 기사에서도 상세히 다룬 바 있다.
만약 미국의 지속되는 고금리와 자금 조달 비용 압박으로 인해 빅테크 기업들의 AI 설비 투자(CAPEX)가 둔화되거나, 불안정한 환율 시장이 글로벌 유동성을 얼어붙게 만든다면 상황은 급변한다. 금융 위기의 형태가 아니라, 실물 경제로 직결되는 ‘수요 급감’이라는 청구서가 아시아 각국에 날아들 수 있다는 분석이다.
결론적으로 과거의 외환위기가 ‘돈의 흐름’과 ‘환율 방어’의 실패에서 비롯된 금융적 재앙이었다면, 오늘의 아시아는 ‘글로벌 IT·AI 수요의 향방’에 목숨을 건 거대한 실물경제의 시험대에 서 있다. 고금리와 환율 변동성이 자칫 미국 빅테크의 AI 투자 열기를 식히는 방아쇠가 될지, 시장의 이목이 첨단 반도체 공급망과 글로벌 수요 곡선에 집중되는 이유가 바로 여기에 있다.
KJ FINANCE FLASH 인사이트
과거 1997년 아시아 외환위기가 외자 이탈과 외환보유고 고갈이라는 ‘금융 취약성’에서 비롯되었다면, 오늘날의 아시아는 대대적인 자본 수출국으로 체질이 개선되어 금융 시스템 자체가 붕괴될 가능성은 거의 없다. 그러나 현재 아시아 주요 수출국인 한국, 대만, 일본 등의 경제 성장이 미국 주도의 AI 하드웨어 및 반도체 붐과 밀접하게 연동되어 있어, 금융 위기라기보다는 ‘AI 수요 취약성(AI Demand Vulnerability)’이라는 새로운 실물 경제 리스크에 노출되어 있다. 따라서 미 국채 금리 상승과 돈의 가치가 최저치를 넘나드는 불안정한 엔화 환율이 자칫 글로벌 자금 조달 비용을 높이고 미국 빅테크 기업들의 AI 설비 투자(CAPEX)가 둔화될 경우, 아시아 지역 전체의 수출 급감으로 이어질 수 있으므로 글로벌 공급망 및 수요 곡선에 대한 세밀한 모니터링이 그 어느 때보다도 중요한 시점이다. ■