
인공지능(AI) 반도체 시장의 절대 강자 엔비디아(Nvidia)가 전례 없는 승부수를 던졌다.
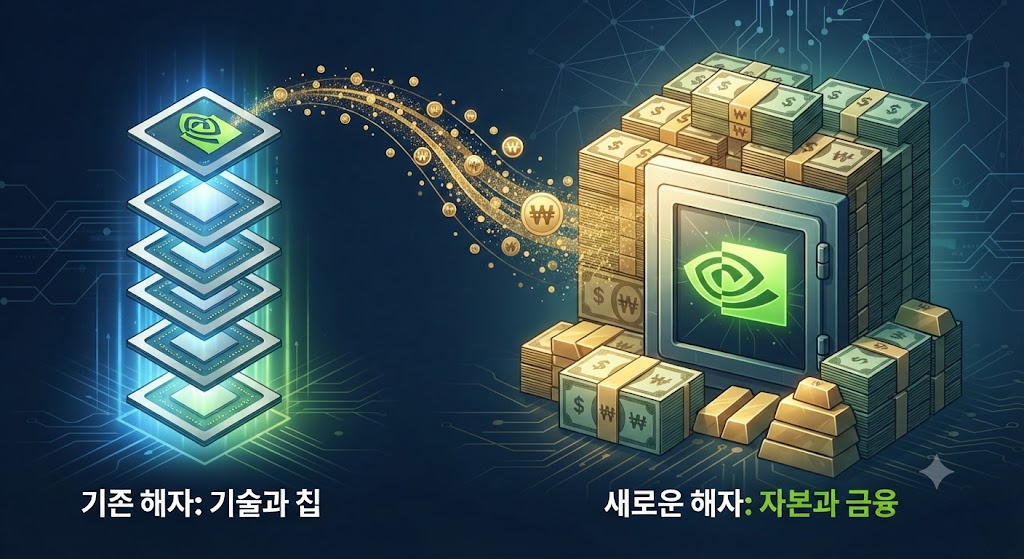
최근 월스트리트 대형 금융사들과 손잡고 5000억 달러(한화 약 710조 원, 환율 1,420원 적용 시) 규모의 GPU 인프라 금융 플랫폼을 조성하는 한편, 오픈AI의 오하이오 데이터센터 구축에 최대 105억 달러(약 15조 원)의 재정적 보증과 투자를 단행하기로 한 것이다. 구글과 AMD 등 후발 주자들의 거센 추격 속에서 엔비디아의 AI 해자가 기존의 기술력 중심에서 막대한 자본력을 결합한 ‘종합 인프라 금융’으로 급격히 진화하고 있다.
1. 인프라 구축의 최대 걸림돌, 자금의 병목을 뚫다
현재 프론티어 AI 랩들은 폭발적인 학습 및 추론 수요를 감당하기 위해 천문학적인 컴퓨팅 자원을 필요로 하고 있다. 앤트로픽의 연환산 매출 *런레이트가 7월 기준 65억 달러(약 9조 3천억 원)를 기록하고 오픈AI 역시 40억 달러(약 5조 7천억 원)를 돌파하는 등 수요 자체는 폭발적이다. (* 런레이트, Run Rate: 기업의 현재 기준 월간 또는 분기 등의 실적을 바탕으로 향후 1년 동안의 실적을 미리 환산해 추정하는 지표. 급성장하는 테크 신생기업이나 AI 기업들은 분기마다 매출이 수십 퍼센트씩 폭발적으로 늘어나는 경우가 많기 때문에, 전년도 성적표를 기다리기보다 가장 최근의 성장세를 반영한 현재 가치를 가늠하기 위해 런레이트 지표를 자주 활용하고 있다.)
그러나 젠슨 황 엔비디아 CEO가 지적했듯, 급성장하는 신생 AI 기업들의 재무제표와 장기 신용 프로필로는 수십 년짜리 대규모 인프라 계약이나 투자 등급의 자금 조달을 독자적으로 감당하기에 역부족이다. 이에 엔비디아는 탄탄한 대차대조표와 485억 달러(약 68조 9천억 원)에 달하는 분기 자유현금흐름을 바탕으로 직접 자금줄 역할을 자처하고 나섰다. 오픈AI의 오하이오주 캠퍼스 프로젝트에 소프트뱅크 계열의 SB에너지를 통한 15억 달러(약 2조 2천억 원) 규모 투자를 집행하고, 전력 및 리스 계약에 대한 잔존가치 보증을 제공하는 것이 대표적인 사례다.
2. 엔비디아(Nvidia) GPU의 자산 클래스 승격과 월가의 대규모 결합
엔비디아(Nvidia)의 이러한 행보는 단순히 칩을 파는 것을 넘어, 자사의 하드웨어를 ‘금융 자산’으로 탈바꿈시키는 전략적 포석을 담고 있다. 골드만삭스, 블랙스톤, 블랙록 등 월가의 내로라하는 금융 거물들과 체결한 업무협약(MOU)은 최신 GPU와 AI 데이터센터가 부동산처럼 담보 가치를 지닌 생산성 높은 현금 창출 자산으로 인정받는 전환점이 되고 있다.
이 과정에서 융자금의 25%를 엔비디아가 직접 지급 보증(백스톱, backstop)하는 옵션을 확보함으로써, 잠재적 차주들이 자사 시스템을 채택하도록 유도하는 정교한 생태계 확장 전략을 구사한다. 이는 단기적인 매출 부양을 넘어 AI 인프라 구축 주기 전체를 길고 탄탄하게 연장하는 핵심 동력으로 작용한다.
3. ‘순환 출자’ 논란 속 치열해지는 패권 다툼
일각에서는 엔비디아(Nvidia)가 자금을 대고 고객사가 그 돈으로 다시 엔비디아 칩을 구매하는 구조가 일종의 ‘순환 출자’나 위태로운 성채와 같다는 우려를 제기하고 있다. AI 버블이 꺼질 경우 엔비디아가 떠안아야 할 보증 리스크가 부메랑이 될 수 있기 때문이다.
그럼에도 불구하고 시장 전문가들은 현재의 실사용 수요가 공급보다 압도적으로 많으며, 구글의 TPU 시스템과 AMD의 헬리오스 랙스케일 시스템 등 강력한 경쟁자들이 마진을 압박하는 상황에서 엔비디아의 다각화는 불가피한 선택이라고 평가하고 있다.
한국 시장에 주는 시사점: 소부장 다변화와 금융 결합형 인프라 전략의 필요성
엔비디아(Nvidia)의 이번 행보는 글로벌 AI 산업이 단순한 부품 공급 경쟁을 넘어 거대 자본과 인프라가 융합되는 총력전으로 돌입했음을 보여 주고 있다. 반도체 제조 및 HBM(고대역폭 메모리) 등 하드웨어 경쟁력에서 우위를 점해 온 한국 반도체 생태계에 중요한 화두를 던진다.
첫째, 칩 제조와 공급에만 치중하던 기존 구도를 넘어, AI 데이터센터와 인프라 파이낸싱을 연계하는 거시적 접근이 필요하다. 국내 대기업과 금융권 역시 글로벌 빅테크의 대규모 인프라 프로젝트에 유동성을 공급하는 형태의 새로운 참여 모델을 모색해야 한다.
둘째, 엔비디아가 자본력을 무기로 생태계 종속화(Lock-in)를 강화하고 있는 만큼, 국내 팹리스 및 소부장(소재·부품·장비) 기업들은 기술 경쟁력 확보와 더불어 글로벌 공급망 내에서 대체 불가능한 가치를 입증해야 하는 압박이 커졌다. 글로벌 AI 표준과 자본 흐름의 변화를 면밀히 주시하며 민관 합동의 전략적 대응 체계를 다져야 할 것이다.
한편, KJ FINANCE FLASH에서는 엔비디아(Nvidia)가 첨단 칩 제조를 넘어 거대 자본과 인프라를 결합한 5,000억 달러(약 710조 원) 규모의 금융 생태계 구축에 나섰다는 소식을 지난 8월 12일자 [5,000억 달러의 승부수: 엔비디아(Nvidia) AI 인프라 금융 플랫폼, ‘기술적 한계’와 리스크 사이에서] 기사를 통해 전한 바 있다. 구글과 AMD 등 후발 주자들의 추격 속에서 AI 인프라의 최대 걸림돌인 ‘자금의 병목’을 어떻게 뚫고 있는지, 그리고 이 과정에서 불거진 리스크와 한국 반도체 시장에 던지는 깊이 있는 시사점을 아래의 기사를 통해 확인할 수 있다. ■